
Robo advisors: claves para entender la inversión automatizada
Invertir ya no implica necesariamente realizar todo el proceso de forma presencial. La tecnología ha transformado también la manera de acceder a determinados servicios de inversión. Hoy existen soluciones que permiten realizar digitalmente distintas fases del proceso, desde facilitar información para determinar el perfil del inversor y contratar una cartera hasta consultar su evolución o realizar determinados ajustes.
En este contexto surgen los llamados robo advisors. Descubre, a continuación, qué son, cómo funcionan y qué aspectos conviene tener en cuenta antes de contratar este tipo de servicios.
¿Qué es un robo advisor?
Un robo advisor es un servicio de inversión que se apoya en herramientas digitales y en una metodología previamente definida para prestar asesoramiento en materia de inversión y/o gestionar carteras de forma total o parcialmente automatizada, dependiendo del servicio ofrecido.
Para ello, se utiliza la información facilitada por el inversor y se contrasta con la metodología establecida por la entidad que presta el servicio. De acuerdo con el resultado de este proceso y con las características del servicio, el perfil del inversor puede vincularse, cuando proceda, con una determinada estrategia o propuesta de cartera.
Conviene distinguir entre dos conceptos que suelen aparecer junto a los robo advisors:
- Cartera digital: hace referencia principalmente al canal de acceso. Es una cartera de inversión que puedes contratar, consultar o seguir desde una web o una aplicación.
- Cartera automatizada: describe cómo se ejecutan determinados procesos. Algunas actuaciones, como la asignación inicial, la ejecución de aportaciones periódicas programadas o los rebalanceos, pueden realizarse mediante reglas previamente definidas y soluciones tecnológicas.
Dicho de otra forma: el robo advisor es el servicio; la cartera digital explica cómo accedes a ella y haces su seguimiento; y la cartera automatizada indica qué partes del proceso pueden estar apoyadas en herramientas tecnológicas o reglas predefinidas.
¿Cómo funciona? Del test a la cartera digital
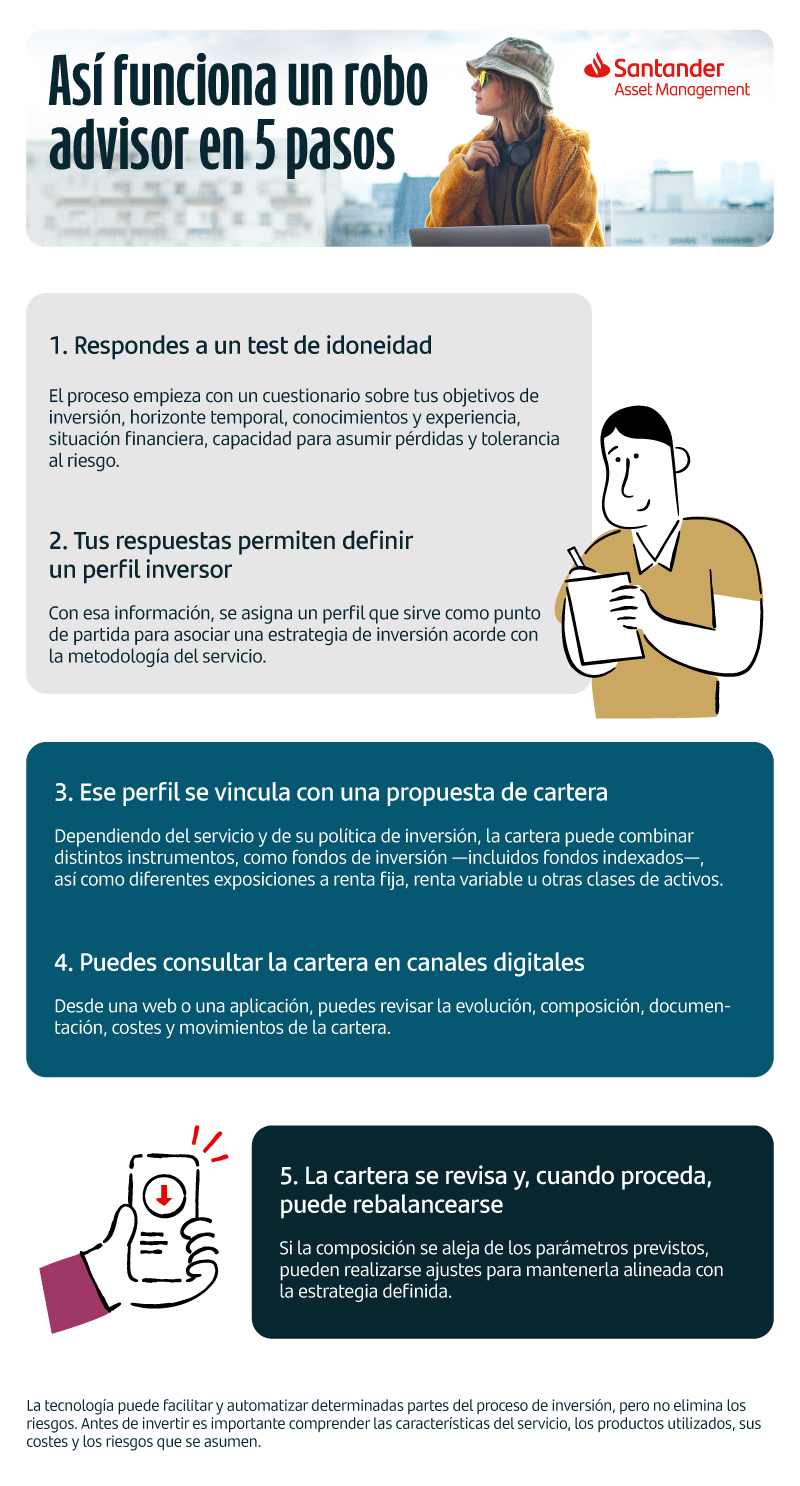
1. Respondes a un test de idoneidad
El proceso empieza con un cuestionario sobre tus objetivos de inversión, horizonte temporal, conocimientos y experiencia, situación financiera, capacidad para asumir pérdidas y tolerancia al riesgo.
2. Tus respuestas permiten definir un perfil inversor
Con esa información, se asigna un perfil que sirve como punto de partida para asociar una estrategia de inversión acorde con la metodología del servicio.
3. Ese perfil se vincula con una propuesta de cartera
Dependiendo del servicio y de su política de inversión, la cartera puede combinar distintos instrumentos, como fondos de inversión, —incluidos fondos indexados—, así como diferentes exposiciones a renta fija, renta variable u otras clases de activos.
4. Puedes consultar la cartera en canales digitales
Desde una web o una aplicación, puedes revisar la evolución, composición, documentación, costes y movimientos de la cartera.
5. La cartera se revisa y puede rebalancearse
Si la composición se aleja de los parámetros previstos, pueden realizarse ajustes para mantenerla alineada con la estrategia definida.
La tecnología puede facilitar y automatizar determinadas partes del proceso de inversión, pero no elimina los riesgos. Antes de invertir es importante comprender las características del servicio, los productos utilizados, sus costes y los riesgos que se asumen.
Antes de contratar, ¿qué conviene tener claro?
No todos los robo advisors prestan exactamente el mismo servicio. Dependiendo del modelo, pueden prestar asesoramiento en materia de inversión o realizar una gestión discrecional de carteras.
Cuando el servicio consiste en la gestión de una cartera por cuenta del cliente, puede formalizarse mediante un contrato de gestión discrecional de carteras. Esto significa que el inversor delega determinadas decisiones de inversión en una entidad autorizada, siempre dentro del mandato, los límites y la estrategia establecidos en el contrato.
Antes de contratar un servicio de este tipo, conviene revisar algunos puntos básicos: quién lo presta y si está autorizado para ello; qué costes y comisiones existen; qué productos forman parte de la cartera; cuál es el nivel de riesgo; con qué frecuencia se realiza el seguimiento o, en su caso, el rebalanceo; y qué información periódica recibirás.
También es importante recordar que una cartera digital o automatizada no garantiza resultados positivos ni una determinada rentabilidad. Puede facilitar el acceso, el seguimiento y la ejecución de determinados procesos, pero la inversión sigue expuesta a la evolución de los mercados y a los riesgos propios de los instrumentos que integren la cartera. Por eso, conceptos como la diversificación siguen siendo importantes para entender cómo se reparte la inversión entre distintos activos, sectores o geografías.
Información importante
Comunicación de marketing. Este contenido tiene finalidad informativa y educativa y no constituye asesoramiento financiero, recomendación de inversión ni oferta de contratación de productos financieros. La gestión activa no garantiza mejores resultados y puede obtener una rentabilidad inferior a la de un índice de referencia o a la de otras estrategias. Toda inversión en mercados financieros conlleva riesgos y puede implicar la pérdida parcial o total del capital invertido. La información aquí contenida no sustituye la documentación legal del producto correspondiente.
Antes de tomar una decisión de inversión, consulte el folleto y el Documento de Datos Fundamentales (KID) del producto, disponibles en español en la ficha del fondo en nuestra web.